
寒意渐消,春回大地,客车市场正孕育着新的希望之芽。
有最新数据显示,2024年2月份,其重点关注的27家客车企业(不包含未报备企业数据)共销售6米以上客车5222辆,同比增长53.18%,环比下降22.91%。
2月份,受春节假期影响,工作天数相对减少,且节后市场进入销售淡季,导致客车销量环比呈现下滑态势。然而,这一趋势并不能完全预示行业未来的发展方向。相反,随着3月份全国两会的召开,政策暖风频吹,客车行业有望迎来新的发展机遇和上升空间。
2月:宇通中通欧辉居前三,金旅等四企业实现“双增长”
在2024年2月份6米以上客车销量排行榜中,宇通客车以1313辆的销量稳居行业第一,同比增长140.48%,市场份额高达25.14%,且是唯一单月销量超过1300辆的企业,其行业龙头地位进一步巩固。
中通客车以752辆的销量居第二,同比增长136.48%,市场份额为14.40%。
福田欧辉位居第三,销量为616辆,同比增长44.26%,环比增长141.57%,市场份额为11.80%。
金龙客车以481辆的销量居第四,同比增长21.77%,环比增长2.12%,市场份额为9.21%。
金旅客车位居第五,销量为423辆,同比增长4.44%,环比增长9.59%,市场份额为8.10%。
前十强企业中,实现同比增长的有宇通客车、中通客车、福田欧辉、安凯客车等8家。其中,同比增幅最高的是江铃晶马,高达425.00%,这是由于其上年同期基数较低(仅20辆)。
环比增长的有福田欧辉、金旅客车等4家。其中,环比增幅最高的是福田欧辉,高达141.57%,表现较为抢眼。而达成环比增长的这四家企业,同时也是实现同比、环比“双增长”的企业,为行业发展带来了阵阵暖意。
前2月:宇通遥遥领先,安凯等八企业实现同比增长
2024年前2月,行业共销售6米以上客车11996辆,与去年同期相比大幅增长了74.84%。
具体排名中,宇通客车以3881辆继续稳居行业第一,同比增长148.62%,且是唯一累计销量超过3800辆的企业,销量超过第二至第四名企业累计销量之和,再次做到遥遥领先,市场份额为32.35%。
中通客车以1605辆的销量保持第二,同比增长103.68%,市场份额为13.38%。
苏州金龙(海格客车)则以1160辆的销量保持第三,同比增长104.59%,市场份额为9.67%。
第四名为金龙客车,销量为952辆,同比增长53.30%,市场份额为7.94%。
福田欧辉位居第五,销量为871辆,市场份额为7.26%。
前十强企业中,宇通客车、安凯客车、苏州金龙(海格客车)、中通客车、比亚迪等八家企业实现同比增长,其中增幅最高的企业为江铃晶马,高达653.57%,这主要由于其上年同期基数较低(仅28辆)。
▶ 结语:
一年之计始于春之序曲,春天象征着希望。或许,前方的道路依旧会有风雨,但顽强坚韧的中国客车人不会退缩,将以奋斗者的姿态肩负起新使命,创造出新业绩。未来可期!
特别推荐:2024上海国际客车展参观报名 2024上海国际客车展展位预定
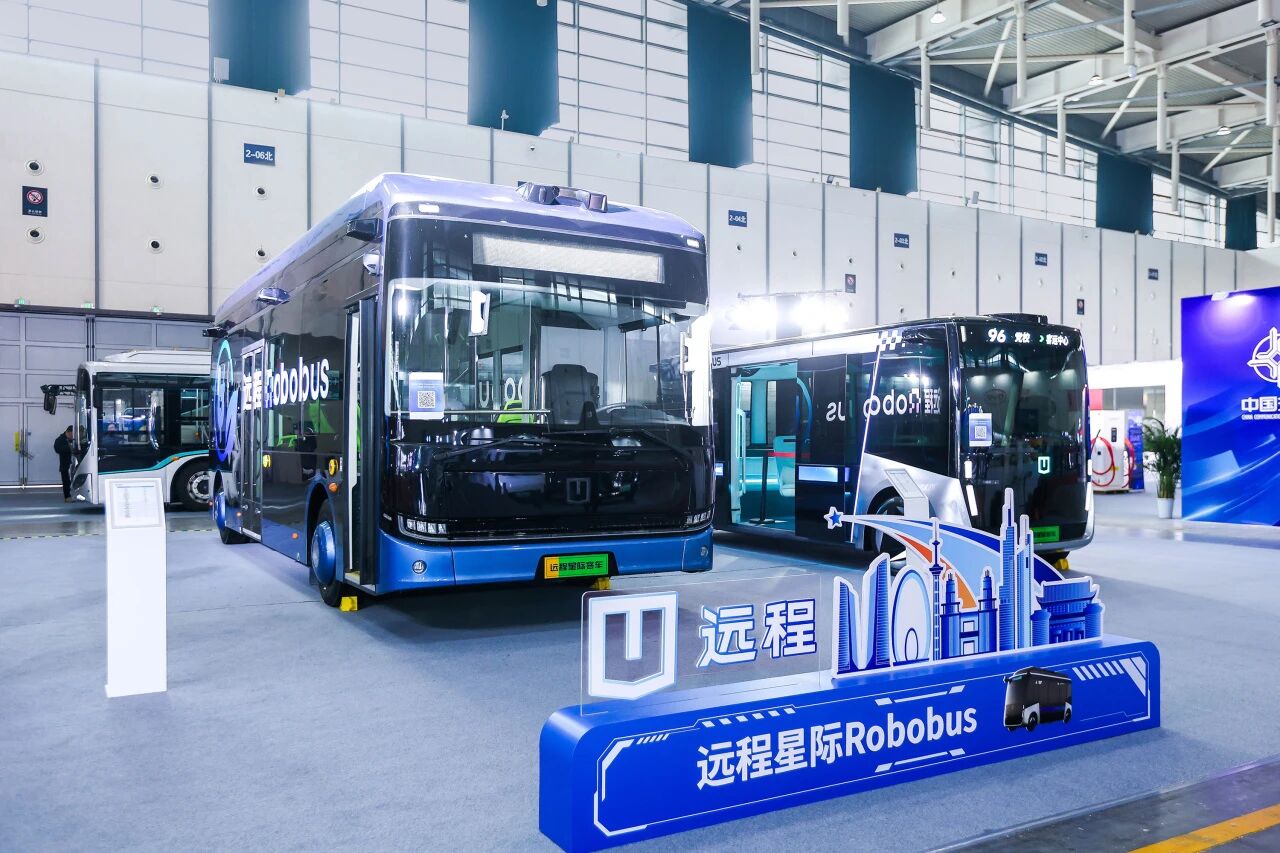
随着《绿色交通发展“十五五”规划》的深入推进、“人工智能+交通运输”行动加快智能网联汽车与运输场景的深度融合,商用车行业逐步从短倒场景向干线物流、从单车电动化向编队智能化跃迁。在此背景下,吉利远程新能源商用车延续9月市场热度,10月累计销量21476辆,同比增长40.2%,1-10月累计销量171511辆,同比增长40%。值得一提的是,近日国家发改委公布了首批“国家标志性重大应用场景项目”入围名单,吉利远程申报的《高性能甲醇电动车船研制及绿色智慧货运场景协同应用示范项目》成功入选,为“金九银十”的圆满收官赋予了特殊的战略意义。 轻商“硬核承载”再上台阶 产品迭代锚定真实运营场景 轻商物流车10月继续巩固领跑地位,单月销量18865辆,同比增长42%。远程星享M7E在浙江衢州上市后迅速铺向郑州、成都、广州、临沂等区域市场,限时专享价11.39万元起,搭载吉曜通行首款商用车专属金砖致远电池,并推出首任车主电池终身质保权益,把乘商协同的技术红利直接转化为用户可感知的购置门槛与持有成本优势。月底,远程星智T9E Max上市发布,以180mm高强钢直通大梁与1785mm行业最宽后轮距的组合,将轻卡的承载能力与行驶稳定性提升至新高度。在冷链运输端,吉利远程与杭州星程、...

合作邮箱:chinaiut@sgexpo.cn
新闻热线:021-3114 8748
广告/媒体合作:13916277698
转载内容版权归作者及来源网站所有,本站原创内容转载请注明来源
Copyright © 晟格会展(上海)有限公司 版权所有 Powered by Tp沪ICP备18026942号-6  沪公网安备 31011302006543号


