
 >新能源>正文
国金证券发布研究报告称,2023年将是氢能及燃料电池行业进入发展快车道的一年,氢能和燃料电池制造是目前的两条主线,建议关注亿华通(688339.SH)、京城股份(600860.SH)等。
▍国金证券主要观点如下:
FCV8月装机量66.05MW,同比上升89%。
8月,燃料电池系统装机量66.05MW,同比上升89%,其中商用车装机量为61.6MW,本月装机多为重型货车和轻型货车。全年FCV预计呈现高增趋势,政策细则落地叠加产业链成熟度提高下,行业放量确定性强,预计2023年FCV将持续看向翻倍。
8月上险量为636辆,1-8月累计3802辆。
2023年8月,燃料电池系统总装机数量为636辆,同比上升42%,其中商用车为580辆。由于统计口径差异,中汽协公布的8月份FCV产销分别为102/177辆,同比+5.15%/-30.59%。今年以来FCV逐渐进入放量阶段,伴随各地政策细则出台与补贴落地,产销持续呈现高增长态势。
亿华通单月装机第一,捷氢科技1-8月累计登顶。
8月,亿华通(数据涵盖全资子公司聚兴华通)装机量第一,为18862kW,占比31%;重塑能源第二,装机8770kW,占比14%;第三是未势能源,装机8250kW,占比13%。2023年1-8月,捷氢科技累计装机量第一,为56502kW,占比17%;亿华通累计装机量第二,为41368.6kW,占比12%;鸿力氢动第三,为31665kW,占比9%。
北汽福田月度上险量位居榜首。
8月商用车上险量北汽福田第一,为205辆,占比达36%;中国一汽位列第二,为68辆,占比达12%;厦门金龙第三,为60辆,占比达10%。2023年1-8月,厦门金龙累计上险量第一,为482辆,占比13%;北汽福田累计上险量第二,为412辆,占比12%;金龙联合累计上险量第三,为322辆,占比达9%,此外乘用车累计上险299辆。
示范城市群产销:
8月,北京示范城市群整车落地量最多,为396辆,其中北京市贡献265辆,唐山和天津市分别贡献75和56辆,其次为河北城市群,为186辆,其中包含唐山和聊城贡献的75和60辆,河北、上海、广东城市群为51辆、37辆和9辆。2023年1-8月,北京示范城市群累计上险量最多,为1333辆,河北、河南、上海、广东示范城市群分别为1179辆、948辆、9070辆和336辆。
全球整车产销:
1)日本:2023年1-7月,日本丰田FCV全球累计销量为2916辆,同比上升15%。(2023年8月数据暂未公布);2)韩国:2023年1-8月,韩国现代FCV全球累计销量为3512辆,同比下降38%,其中本土累计销量为3812辆,同比下降43%;3)美国:2023年1-7月,美国国内FCV累计销量为2309辆,同比下降20%,其中1-7月日本丰田的FCV累计在美国销量占比达91%。(2023年8月数据暂未公布)
绿氢项目电解槽招标:
2023年7月-9月19日,暂无新增项目。2023年1-9月,已公开招标电解槽的绿氢项目共15个,合计电解槽招标量达1280MW,已超去年总和;从制氢项目电解槽企业中标份额看,阳光电源/派瑞氢能/隆基氢能位列前三,占比29%/26%/19%;已开标项目的电解槽大多为碱性,入选和第一中标候选人的碱性电解槽价格平均/中位数分别为792/720万元/套和747/720万元/套(1000Nm3/h);PEM电解槽为580万元/套(200Nm3/h)。
特别推荐:国际氢能与燃料电池展现场参观报名
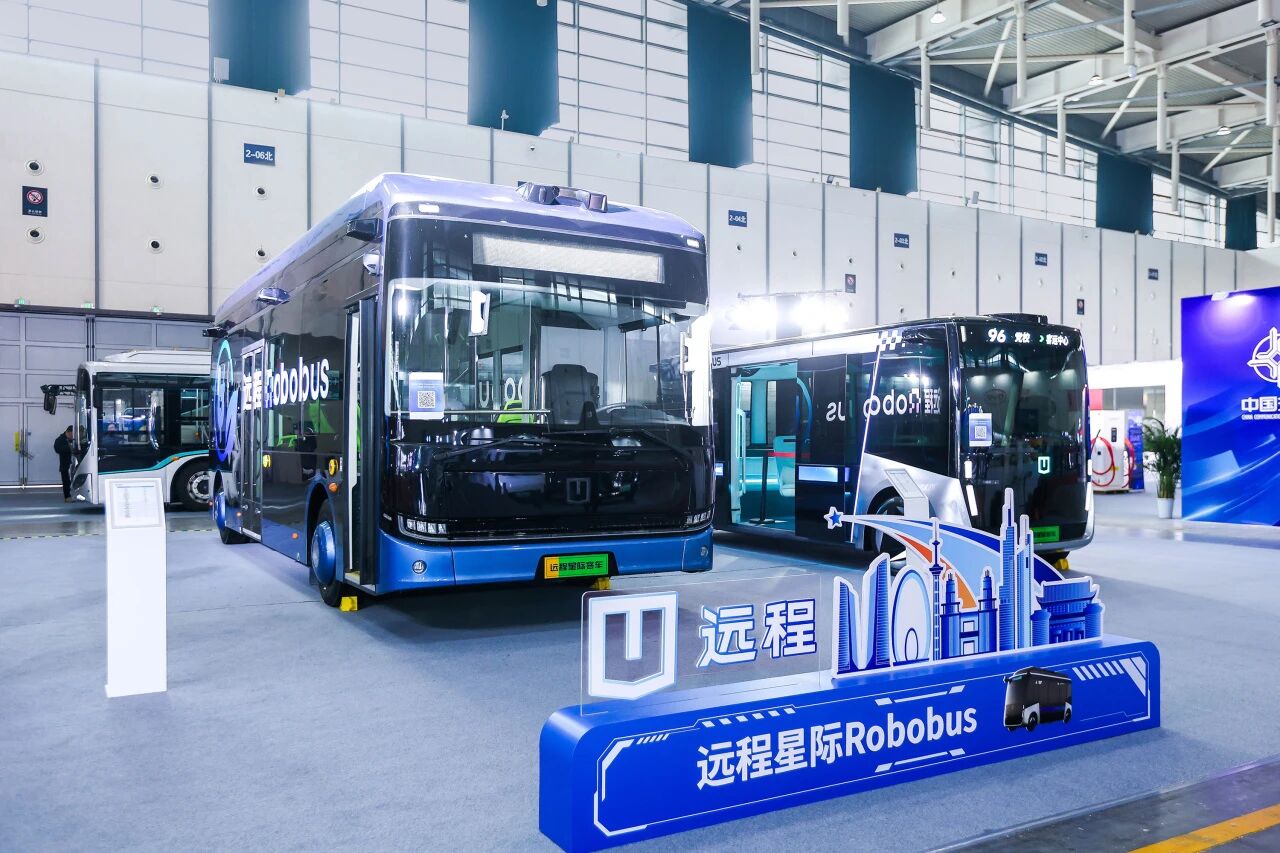
随着《绿色交通发展“十五五”规划》的深入推进、“人工智能+交通运输”行动加快智能网联汽车与运输场景的深度融合,商用车行业逐步从短倒场景向干线物流、从单车电动化向编队智能化跃迁。在此背景下,吉利远程新能源商用车延续9月市场热度,10月累计销量21476辆,同比增长40.2%,1-10月累计销量171511辆,同比增长40%。值得一提的是,近日国家发改委公布了首批“国家标志性重大应用场景项目”入围名单,吉利远程申报的《高性能甲醇电动车船研制及绿色智慧货运场景协同应用示范项目》成功入选,为“金九银十”的圆满收官赋予了特殊的战略意义。 轻商“硬核承载”再上台阶 产品迭代锚定真实运营场景 轻商物流车10月继续巩固领跑地位,单月销量18865辆,同比增长42%。远程星享M7E在浙江衢州上市后迅速铺向郑州、成都、广州、临沂等区域市场,限时专享价11.39万元起,搭载吉曜通行首款商用车专属金砖致远电池,并推出首任车主电池终身质保权益,把乘商协同的技术红利直接转化为用户可感知的购置门槛与持有成本优势。月底,远程星智T9E Max上市发布,以180mm高强钢直通大梁与1785mm行业最宽后轮距的组合,将轻卡的承载能力与行驶稳定性提升至新高度。在冷链运输端,吉利远程与杭州星程、...

合作邮箱:chinaiut@sgexpo.cn
新闻热线:021-3114 8748
广告/媒体合作:13916277698
转载内容版权归作者及来源网站所有,本站原创内容转载请注明来源
Copyright © 晟格会展(上海)有限公司 版权所有 Powered by Tp沪ICP备18026942号-6  沪公网安备 31011302006543号


