
阿联酋政府近日正式发布国家氢能战略(National Hydrogen Strategy),概述了可持续能源政策的多项措施,旨在到 2031 年将成为全球氢能领导者,并强调了到 2050 年实现净零排放的目标。
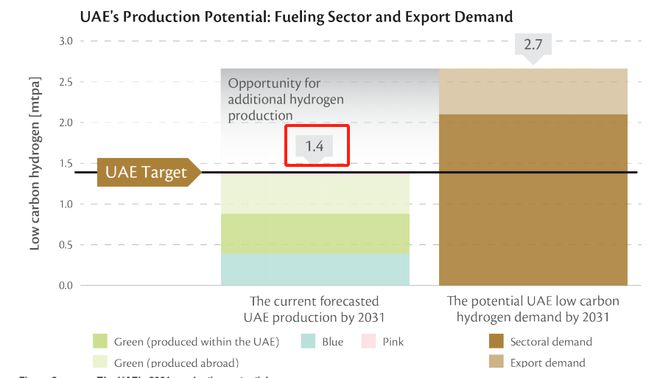
该战略首先设定了阿联酋的氢能生产目标,即到2031年(也是其建国60年之际),阿联酋国内外的绿氢产能都要达到50万吨/年,蓝氢产能达到40万吨/年。此外,每年还要生产7500吨粉氢。
据悉,该战略涉及所有类型低碳氢的生产和发展,包括绿氢、蓝氢、蓝绿氢和粉氢。绿氢是指通过使用再生能源(例如太阳能、风能、核能等)制造的氢气;蓝氢是将天然气通过蒸汽甲烷重整或自热蒸汽重整制成的氢气;粉氢是指以核能制氢。
此外,该战略还指出,阿联酋生产出来的氢气将主要作用于国内工业的脱碳发展。到2031年,阿联酋的氢能需求量将可达270万吨/年,其中包括出口的60万吨/年。
事实上,阿联酋的支柱型国内产业已经具有相当大的规模,包括钢铁、化工和化肥、铝、炼油、航运和航空等行业。阿联酋希望通过大力推广绿氢应用,推动这些关键行业的低碳化转型,同时实现氢能的自给自足,减少对国外进口的依赖。
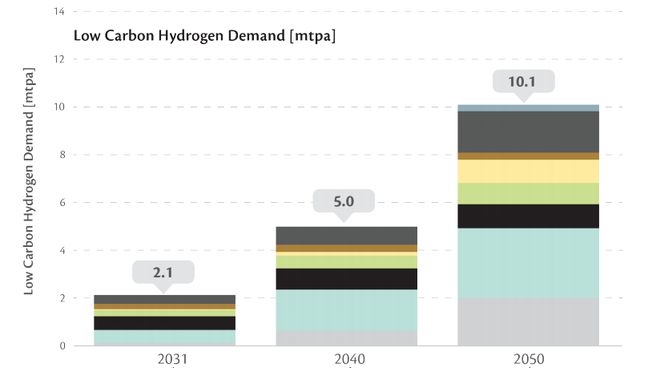
该战略预测,2031年至2050年间,阿联酋国内市场对氢能需求可能增长5倍,即从210万吨/年增长到1010万吨/年。同时,出口量可能达到480万~960万吨/年。初期出口的产品主要是氢气衍生品和绿色产品,例如氨、合成燃料和绿色钢铁,但随着技术和市场的发展,阿联酋的氢气出口行业也将进一步发展。
此外,阿联酋政府还计划成立“氢洲”(Hydrogen Oasis),从政策、平台、人才等多方面推动本国氢能产业链构建、发展,计划2031年建成2个,2050年建成5个。
该战略得到了阿联酋多家大型国有企业的支持,包括阿布扎比国家能源公司(TAQA)、阿布扎比国家石油公司(ADNOC)、清洁能源巨头马斯达尔公司(Masdar)、阿布扎比主权投资基金穆巴达拉(Mubadala)、阿联酋环球铝业公司 (EGA) 和阿提哈德铁路公司(Etihad Rail)等。
特别推荐:国际氢能与燃料电池展现场参观报名

2026年上半年,欧洲电动巴士注册量达到8141辆,较2025年同期的5477辆增长49%。这些数据由德国车辆协会DVV在其2026年第二季度欧洲巴士数据报告中发布,涵盖总重超过8吨的巴士,但不包括无轨电车。 2026年上半年,意大利是全球最大的纯电动巴士市场,注册量达1559辆,而2025年上半年仅为369辆。英国(迄今为止欧洲最大的电动巴士市场)紧随其后,注册量为1075辆,低于2025年上半年的1299辆。波兰的注册量为1060辆,而一年前仅为148辆。 挪威登记注册了660辆电动公交车,德国登记了553辆,荷兰登记了510辆。葡萄牙登记了473辆,法国337辆,瑞典326辆,西班牙223辆。 按照制造商排名,宇通以2026年上半年注册的1636辆电动客车位居榜首。依维柯/海利兹以1156辆的总注册量位居第二,其中依维柯注册量为911辆,依维柯/海利兹注册量为173辆,海利兹注册量为72辆。索拉里斯以1022辆的注册量位列第三。 比亚迪681辆,其次是曼恩584辆、梅赛德斯553辆和莱特巴士542辆。卡尔桑321,而 VDL202辆,亚历山大·丹尼斯157辆,沃尔沃153辆。 金龙146辆,中通客车13辆,伊利扎尔汽车109辆,金旅103辆,中车电动100辆。

合作邮箱:chinaiut@sgexpo.cn
新闻热线:021-3114 8748
广告/媒体合作:13916277698
转载内容版权归作者及来源网站所有,本站原创内容转载请注明来源
Copyright © 晟格会展(上海)有限公司 版权所有 Powered by Tp沪ICP备18026942号-6  沪公网安备 31011302006543号


